Domain buchhaltungs-software.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungs-software.de um.
Sind Sie am Kauf der Domain
buchhaltungs-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungs-software.de kaufen?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Wie unterscheiden sich die Bilanz und die GuV-Rechnung im Rechnungswesen?
Die Bilanz zeigt die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt, während die GuV-Rechnung die finanzielle Leistung über einen bestimmten Zeitraum darstellt. In der Bilanz werden Vermögenswerte, Schulden und Eigenkapital aufgeführt, während die GuV-Rechnung Einnahmen, Ausgaben und den Gewinn oder Verlust eines Unternehmens zeigt. Die Bilanz ist eine Momentaufnahme, während die GuV-Rechnung die Entwicklung des Unternehmens über einen bestimmten Zeitraum widerspiegelt. **
Ähnliche Suchbegriffe für Expressgut
Top-Angebote
Produkte zum Begriff Expressgut:
-
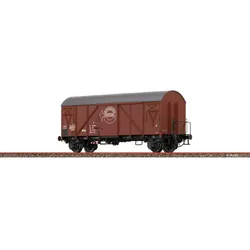
BRAWA 51302 H0 Gedeckter Güterwagen Glmrs[1364] "Expressgut", DR, Ep. IVBetriebsnummer: 21 50 136 4149-7 Metallachslager Unterschiedliche Ausführung der Wagenkästen Vorbildgerechter Rahmenaufbau Extra angesetzte Achslagerdeckel Bremsbacken in Radebene Extra angesetzte Griffstangen, Tritte und Bremsanlage Extra angesetztes Achsbremsgestänge Durchbrochene Wagenkastenstütze Länge über Puffer: 116,2 mm Kurzkupplungskinematik: eingebaut AC Radsatztausch: möglich AC Radsatz: BRAWA-Bestell-Nr. 2187 Die Deutsche Reichsbahn war stetig bemüht, ihren Fahrzeugpark zu erweitern und zu erneuern. Als Nachfolgerbauart des Gms Oppeln kann somit der Gm(h)s Bremen gesehen werden. Dem Stand der Technik folgend, wurden die Gm(h)s Bremen ab 1943 in geschweißter Konstruktion gefertigt und erhielten mit 7 m einen extrem langen Achsstand um die gewünschte Laufruhe der Fahrzeuge zu erzielen. Darüber hinaus verwendete man erstmals 260 mm hohe Langträger, konnte diese aber leichter ausführen und insgesamt etwa 25?% der Kosten im Vergleich zur Vorgängerbauart, dem Gms Oppeln einsparen. Die genaue Anzahl der bis Kriegsende gelieferten Wagen ist nicht bekannt. Aufgrund vorhandener Bestandslisten kann man jedoch von mindestens 7.230 Stück ausgehen, welche bei diversen Staatsbahnen verblieben. Die Hauptverwaltung der Reichsbahn in der Brit-US-Zone ließ die Fertigung von Gm(h)s 35 1949 durch neue Bestellungen wieder aufnehmen, benötigte man durch die zahlreichen Kriegsverluste schnell neue Güterwagen um die aufkommenden Transportvolumen bewältigen zu können. Konstruktiv gab es gegenüber der ursprünglichen Ausführung kleine Änderungen. Die auffälligsten waren sicherlich die nun senkrechte Strebe auf der Ladetür und der Entfall der stirnseitigen Diagonalen. Bis Ende 1950 kamen dadurch 5.925 weitere Gm(h)s in den Bestand der Deutschen Bundesbahn (DB). Bei der Deutsche Reichsbahn der sowjetischen Zone nahm man die Produktion bereits Ende 1945 wieder auf und reihte sie als Gmhs 11 ein. Die Reichsbahn kam so auf einen Gesamtbestand von ca. 800 Wagen dieser Bauart. Ein Großteil der Wagen wurde ab 1967 im RAW Magdeburg modernisiert. Dabei erhielten die Wagen UIC Lade- und Lüfterschieber, wurden im oberen Drittel der Seitenwände verblecht, mit Blechdächern versehen und auf rollengelagerte Radsätze umgebaut.49,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann das Eigenkapital aus der Bilanz im Rechnungswesen berechnet werden?
Das Eigenkapital kann im Rechnungswesen berechnet werden, indem man die Summe des Anfangskapitals und des Gewinns oder Verlusts des Unternehmens addiert und davon die Summe der Entnahmen des Unternehmers abzieht. Alternativ kann das Eigenkapital auch als Differenz zwischen den Vermögenswerten und den Verbindlichkeiten des Unternehmens berechnet werden. **
-
Welche Software für Steuererklärung 2018?
Welche Software für Steuererklärung 2018 bietet die beste Benutzerfreundlichkeit und Funktionalität? Gibt es Programme, die speziell auf bestimmte Steuersituationen zugeschnitten sind, wie z.B. für Selbstständige oder Arbeitnehmer? Welche Software unterstützt die Übertragung der Daten direkt ans Finanzamt und bietet eine sichere Verschlüsselung? Gibt es Programme, die auch eine Steuerberatung oder -prüfung anbieten? **
-
Welche Software für Steuererklärung 2019?
Welche Software für Steuererklärung 2019 ist die beste Option für mich? Gibt es spezielle Programme, die sich für bestimmte Steuersituationen besser eignen? Welche Funktionen bieten die verschiedenen Programme an und welches ist am benutzerfreundlichsten? Gibt es Empfehlungen von Experten oder Erfahrungsberichte von anderen Nutzern, die mir bei der Entscheidung helfen könnten? **
-
Wie unterscheiden sich die Bilanzierungsmethoden in der Finanzbuchhaltung und der Kostenrechnung und welche Auswirkungen haben sie auf die Unternehmensperformance?
Die Bilanzierungsmethoden in der Finanzbuchhaltung konzentrieren sich auf die Erfassung und Darstellung der finanziellen Position eines Unternehmens gemäß den gesetzlichen Vorschriften und den Grundsätzen der Rechnungslegung. Die Kostenrechnung hingegen konzentriert sich auf die Erfassung, Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Die unterschiedlichen Bilanzierungsmethoden haben direkte Auswirkungen auf die Unternehmensperformance, da sie die finanzielle Position und die Gewinnsituation des Unternehmens beeinflussen. Die Wahl der Bilanzierungsmethoden kann sich auf die Steuerlast, die Liquidität, die Rentabilität und die Investitionsentscheidungen des Unternehmens auswirken. Die Finanzbuchhaltung legt den **
Wie werden Bilanz und Erfolgsrechnung im Rechnungswesen erstellt und welche Bedeutung haben sie für Unternehmen?
Die Bilanz und die Erfolgsrechnung werden im Rechnungswesen anhand von Geschäftsvorfällen und Buchungen erstellt. Sie geben einen Überblick über die finanzielle Lage und den Erfolg eines Unternehmens. Für Unternehmen sind sie wichtig, um die wirtschaftliche Entwicklung zu analysieren, Entscheidungen zu treffen und die gesetzlichen Anforderungen zu erfüllen. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Expressgut:
-
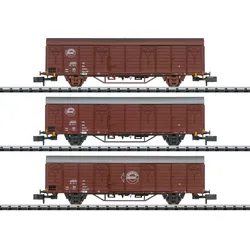
Trix 18902 N Güterwagen-Set "Expressgut", DB, Ep. IVNeuheit Spur Minitrix - Art.Nr. 18902 Güterwagen-Set "Expressgut" Vorbild: 3 gedeckte Güterwagen Bauart Gbqss-z 1742 (ehemals Gbs 1500 der DR) der Deutschen Reichsbahn (DR). Ausführung um 1980. Einsatz: Für nässeempfindliche und besonders eilige Güter. ; ;; ;;; ;;;Art.Nr. ;;; ;;; ;;; 18902 ;;; ;; ;; ;;; ;;;Spur ;;; ;;; ;;;Minitrix ;;; ;; ;; ;;; ;;;Epoche ;;; ;;; ;;;IV ;;; ;; ;; ;;; ;;;Art ;;; ;;; ;;;Güterwagensets ;;; ;; ; Produktbeschreibung Modell: Wagen mit unterschiedlichen Betriebsnummern und mit Kinematik für Kurzkupplung. Gesamtlänge über Puffer 264 mm.94,98 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
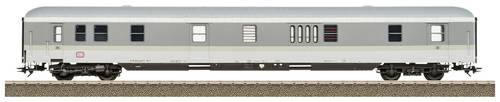
TRIX H0 23100 H0 Expressgut Dm 903 der DBVorbild: Gepäckwagen Bauart Dm 903 der Deutschen Bundesbahn (DB) in Produktfarbgebung. Betriebszustand 1993. Modell: Neukonstruktion des Gepäckwagens Dm 903 mit Drehgestelle Bauart Minden-Deutz schwer (Bauart 330), mit Doppelklotzbremse. Vorbereitet für stromführende Kupplung 7319 oder stromführende Kurzkupplung 72022, Innenbeleuchtung 73400/73401 (2x), 73410 oder 73411 und Stromzuführung 66716. Typspezifisch gestalteter Unterboden. Befahrbarer Mindestradius 360 mm. Länge über Puffer ca. 28,2 cm. Wechselstromradsatz E700150. Ein passendes Wagenset finden Sie im Märklin H0-Sortiment unter der Artikelnummer 42830.Eine passende Lokomotive finden Sie im Trix H0-Sortiment unter der Artikelnummer 22831.55,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BRAWA 51302 H0 Gedeckter Güterwagen Glmrs[1364] "Expressgut", DR, Ep. IVBetriebsnummer: 21 50 136 4149-7 Metallachslager Unterschiedliche Ausführung der Wagenkästen Vorbildgerechter Rahmenaufbau Extra angesetzte Achslagerdeckel Bremsbacken in Radebene Extra angesetzte Griffstangen, Tritte und Bremsanlage Extra angesetztes Achsbremsgestänge Durchbrochene Wagenkastenstütze Länge über Puffer: 116,2 mm Kurzkupplungskinematik: eingebaut AC Radsatztausch: möglich AC Radsatz: BRAWA-Bestell-Nr. 2187 Die Deutsche Reichsbahn war stetig bemüht, ihren Fahrzeugpark zu erweitern und zu erneuern. Als Nachfolgerbauart des Gms Oppeln kann somit der Gm(h)s Bremen gesehen werden. Dem Stand der Technik folgend, wurden die Gm(h)s Bremen ab 1943 in geschweißter Konstruktion gefertigt und erhielten mit 7 m einen extrem langen Achsstand um die gewünschte Laufruhe der Fahrzeuge zu erzielen. Darüber hinaus verwendete man erstmals 260 mm hohe Langträger, konnte diese aber leichter ausführen und insgesamt etwa 25?% der Kosten im Vergleich zur Vorgängerbauart, dem Gms Oppeln einsparen. Die genaue Anzahl der bis Kriegsende gelieferten Wagen ist nicht bekannt. Aufgrund vorhandener Bestandslisten kann man jedoch von mindestens 7.230 Stück ausgehen, welche bei diversen Staatsbahnen verblieben. Die Hauptverwaltung der Reichsbahn in der Brit-US-Zone ließ die Fertigung von Gm(h)s 35 1949 durch neue Bestellungen wieder aufnehmen, benötigte man durch die zahlreichen Kriegsverluste schnell neue Güterwagen um die aufkommenden Transportvolumen bewältigen zu können. Konstruktiv gab es gegenüber der ursprünglichen Ausführung kleine Änderungen. Die auffälligsten waren sicherlich die nun senkrechte Strebe auf der Ladetür und der Entfall der stirnseitigen Diagonalen. Bis Ende 1950 kamen dadurch 5.925 weitere Gm(h)s in den Bestand der Deutschen Bundesbahn (DB). Bei der Deutsche Reichsbahn der sowjetischen Zone nahm man die Produktion bereits Ende 1945 wieder auf und reihte sie als Gmhs 11 ein. Die Reichsbahn kam so auf einen Gesamtbestand von ca. 800 Wagen dieser Bauart. Ein Großteil der Wagen wurde ab 1967 im RAW Magdeburg modernisiert. Dabei erhielten die Wagen UIC Lade- und Lüfterschieber, wurden im oberen Drittel der Seitenwände verblecht, mit Blechdächern versehen und auf rollengelagerte Radsätze umgebaut.49,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie unterscheiden sich die Bilanz und die GuV-Rechnung im Rechnungswesen?
Die Bilanz zeigt die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt, während die GuV-Rechnung die finanzielle Leistung über einen bestimmten Zeitraum darstellt. In der Bilanz werden Vermögenswerte, Schulden und Eigenkapital aufgeführt, während die GuV-Rechnung Einnahmen, Ausgaben und den Gewinn oder Verlust eines Unternehmens zeigt. Die Bilanz ist eine Momentaufnahme, während die GuV-Rechnung die Entwicklung des Unternehmens über einen bestimmten Zeitraum widerspiegelt. **
-
Wie kann das Eigenkapital aus der Bilanz im Rechnungswesen berechnet werden?
Das Eigenkapital kann im Rechnungswesen berechnet werden, indem man die Summe des Anfangskapitals und des Gewinns oder Verlusts des Unternehmens addiert und davon die Summe der Entnahmen des Unternehmers abzieht. Alternativ kann das Eigenkapital auch als Differenz zwischen den Vermögenswerten und den Verbindlichkeiten des Unternehmens berechnet werden. **
-
Welche Software für Steuererklärung 2018?
Welche Software für Steuererklärung 2018 bietet die beste Benutzerfreundlichkeit und Funktionalität? Gibt es Programme, die speziell auf bestimmte Steuersituationen zugeschnitten sind, wie z.B. für Selbstständige oder Arbeitnehmer? Welche Software unterstützt die Übertragung der Daten direkt ans Finanzamt und bietet eine sichere Verschlüsselung? Gibt es Programme, die auch eine Steuerberatung oder -prüfung anbieten? **
Ähnliche Suchbegriffe für Expressgut
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Software für Steuererklärung 2019?
Welche Software für Steuererklärung 2019 ist die beste Option für mich? Gibt es spezielle Programme, die sich für bestimmte Steuersituationen besser eignen? Welche Funktionen bieten die verschiedenen Programme an und welches ist am benutzerfreundlichsten? Gibt es Empfehlungen von Experten oder Erfahrungsberichte von anderen Nutzern, die mir bei der Entscheidung helfen könnten? **
-
Wie unterscheiden sich die Bilanzierungsmethoden in der Finanzbuchhaltung und der Kostenrechnung und welche Auswirkungen haben sie auf die Unternehmensperformance?
Die Bilanzierungsmethoden in der Finanzbuchhaltung konzentrieren sich auf die Erfassung und Darstellung der finanziellen Position eines Unternehmens gemäß den gesetzlichen Vorschriften und den Grundsätzen der Rechnungslegung. Die Kostenrechnung hingegen konzentriert sich auf die Erfassung, Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Die unterschiedlichen Bilanzierungsmethoden haben direkte Auswirkungen auf die Unternehmensperformance, da sie die finanzielle Position und die Gewinnsituation des Unternehmens beeinflussen. Die Wahl der Bilanzierungsmethoden kann sich auf die Steuerlast, die Liquidität, die Rentabilität und die Investitionsentscheidungen des Unternehmens auswirken. Die Finanzbuchhaltung legt den **
-
Wie werden Bilanz und Erfolgsrechnung im Rechnungswesen erstellt und welche Bedeutung haben sie für Unternehmen?
Die Bilanz und die Erfolgsrechnung werden im Rechnungswesen anhand von Geschäftsvorfällen und Buchungen erstellt. Sie geben einen Überblick über die finanzielle Lage und den Erfolg eines Unternehmens. Für Unternehmen sind sie wichtig, um die wirtschaftliche Entwicklung zu analysieren, Entscheidungen zu treffen und die gesetzlichen Anforderungen zu erfüllen. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.